律师观点分析
在民间借贷纠纷中,最令出借人焦虑的往往不是对方“没钱”,而是“没凭据”。当借款仅有口头约定、无书面借条,且借款人以各种理由拖延还款时,债权人往往陷入举证困难、维权成本高昂的被动局面。近日,山东青来律师事务所马凤明律师代理的一起民间借贷案件给出了一个极具参考价值的解题样本:在缺乏核心书面证据的情况下,通过精准的法律论证与调解策略设计,不仅成功将配偶纳入共同还款责任主体,更在调解协议中植入了强有力的违约惩罚机制,为委托人白某挽回了17000元本金及全部诉讼费用,并设置了5000元逾期违约金及加速到期条款,实现了法律效果与社会效果的统一。
案情回顾:口头借贷引发的信任危机
本案发生于2024年1月8日,被告刘某以“家庭急需用钱”为由,向原告白秀洋借款2万元。双方未签署任何书面借据或借款合同,仅由刘某口头承诺三天后偿还。基于对朋友的信任,白秀洋按照刘某的要求,将2万元款项直接汇入其妻子田某的银行账户。
然而,借款到期后,刘某并未如约还款,仅象征性地偿还了2000元,随后便以“暂时没钱”为由长期拖延。尽管田某曾口头承诺会尽力偿还,但两被告始终未能履行剩余17000元的还款义务。白秀洋多次催要无果,遂委托马凤明律师提起诉讼。
从表面看,这是一起事实清楚的欠款纠纷,但在法律实务层面,本案存在三大致命障碍:
第一,证据形式瑕疵。自然人之间的借款合同虽不以书面形式为生效要件,但无借条意味着缺乏直接的债权凭证,一旦被告否认借贷关系或主张款项性质为赠与、投资等,原告将面临巨大的举证压力。
第二,责任主体模糊。借款人是刘某,收款账户却是其妻田某。若无法证明该债务用于夫妻共同生活或属于共同意思表示,田某可能无需承担还款责任,这将极大削弱执行能力。
第三,履约风险不可控。即便胜诉,若被告继续拖延,漫长的执行程序可能导致“赢了官司输了钱”。
律师破局:构建闭环证据链,锁定夫妻共同债务
面对上述困境,马凤明律师没有机械地依赖“转账记录”这一单一证据,而是深入挖掘案件细节,构建了一条严密的逻辑证据链,从根本上解决了“借贷关系是否成立”以及“配偶是否应担责”两个核心法律问题。
首先,关于借贷关系的认定。根据《中华人民共和国民法典》第六百七十九条规定,自然人之间的借款合同,自贷款人提供借款时成立。虽然本案无书面借条,但马凤明律师指出,原告已实际交付资金(转账至指定账户),且被告刘某事后偿还了2000元的行为,构成了对借贷事实的实质性承认。这种“部分履行”行为在法律上具有极强的证明力,足以印证双方之间存在真实的借贷合意。同时,《最高人民法院关于审理民间借贷案件适用法律若干问题的规定》第十五条明确,人民法院应当结合款项交付、当事人的经济能力、交易习惯等因素综合判断借贷事实是否发生。本案中,资金流向清晰、还款行为真实,形成了完整的证据闭环,使得被告难以通过简单否认来逃避责任。
其次,关于夫妻共同债务的认定。这是本案最大的突破口。马凤明律师紧扣《中华人民共和国民法典》第一千零六十四条的规定,从三个维度论证田某应承担连带责任:
一是借款用途指向家庭生活。刘某借款理由是“家庭急需用钱”,这符合“为家庭日常生活需要所负的债务”的特征。
二是资金流向体现共同受益。款项直接进入田某个人账户,表明田某对该笔借款知情且实际掌控了资金,构成了事实上的共同受益。
三是事后追认强化共同意思。田某在借款发生后曾承诺“尽力偿还”,这一行为在法律上可视为对夫妻共同债务的事后追认。
通过上述论证,马凤明律师成功将原本可能仅由刘某个人承担的债务,转化为两被告的共同债务。这不仅扩大了责任财产范围,更在心理层面上给被告施加了巨大压力——夫妻二人均需面对法律制裁和信用惩戒,从而促使其产生强烈的和解意愿。
调解策略:超越判决的执行保障设计
在庭审前的调解阶段,马凤明律师敏锐地意识到,对于此类小额但棘手的案件,追求一份简单的胜诉判决并非最优解。判决固然能确认债权,但若被告仍不主动履行,原告仍需经历立案、查控、评估、拍卖等漫长程序。因此,律师将工作重心转向了“调解方案的设计”,旨在通过协议条款本身,赋予债权更强的自我执行力和威慑力。
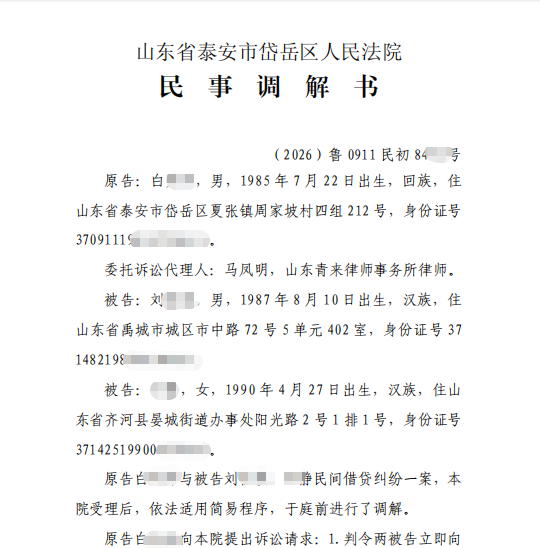
最终达成的调解协议((2026)鲁0911民初XX号)体现了极高的专业水准,其中两项条款尤为关键:
第一,分期还款与加速到期相结合。协议约定两被告分六期偿还17000元本金。看似让步,实则暗藏玄机。协议第二条明确规定:“如被告未按上述任一期间足额履行给付义务,被告还应向原告支付逾期违约金5000元,原告并可就剩余全部未支付款项申请法院强制执行。”
这一条款依据《中华人民共和国民法典》第五百八十五条关于违约金约定的规定,以及《中华人民共和国民事诉讼法》第二百四十七条关于调解书效力的规定,构建了强大的防御机制。它打破了传统分期还款中“一期违约仅追究当期责任”的局限,一旦被告任何一期违约,立即触发两个后果:一是额外承担5000元高额违约金;二是所有剩余未付款项瞬间到期,原告可直接就全部余额申请强制执行。这种“一次违约,全盘皆输”的设定,极大地提高了被告的违约成本,迫使其必须严格守约。
第二,诉讼费用的全额转嫁。案件受理费113元由被告负担,并于首期还款日前支付给原告。这在金额上虽小,但在法律意义上代表了被告对过错的全面承认,也为原告节省了维权成本。
值得注意的是,原告在起诉时曾主张利息,但在调解中自愿放弃。马凤明律师向委托人解释,这是一种理性的商业决策:放弃即时计算的LPR利息,换取的是确定的分期计划、高额的违约惩罚以及快速结案带来的时间成本节约。这种“以退为进”的策略,避免了因利息计算争议导致的调解破裂,确保了本金的安全回收。
结语:专业价值在于预见风险与控制结果
本案的成功,不在于法庭上的唇枪舌剑,而在于律师对法律规则的深刻理解和对人性弱点的精准把握。马凤明律师在无借条的不利条件下,通过梳理资金流向、还款行为和配偶承诺,重构了证据体系;在调解过程中,通过设计加速到期和违约金条款,将法律文书转化为具备强大威慑力的执行工具。
对于广大出借人而言,本案提供了两点重要启示:
其一,即使没有借条,只要保留好转账记录、聊天记录以及对方的部分还款凭证,依然可以通过专业法律手段确认债权。
其二,在达成和解或调解时,切勿满足于简单的“还钱”承诺,务必要求加入“违约即全部到期+高额违约金”的保护性条款,这才是保障权益落地的关键。作为执业律师,我们的职责不仅是代理诉讼,更是通过专业的方案设计,为客户在充满不确定性的交易中,锁定确定的安全边界。