引言
股东知情权作为一项固有权利,法律规定公司不可通过章程或股东间协议等方式对股东知情权进行实质性剥夺。总体上来说,股东在要求行使知情权查阅公司会计账簿时,只要不具备不正当目的,大部分都会获得法院许可。但是,需要注意的是,股东虽可行使知情权查阅会计账簿,但是可查阅的内容是否包括原始记账凭证在司法实践中却存在较大的争论和分歧,公司方面而言对于原始凭证也往往是不愿意提供的。
一、最高院同案不同判前后观点发生反转
(一)最高院在发布的公报案例以及2012年生效裁判中均支持查阅原始凭证
1、《最高人民法院公报》 2011年第8期(总第178期)
公司的具体经营活动只有通过查阅原始凭证才能知晓,不查阅原始凭证,中小股东可能无法准确了解公司真正的经营状况。根据会计准则,相关契约等有关资料也是编制记账凭证的依据,应当作为原始凭证的附件入账备查。据此,四上诉人查阅权行使的范围应当包括会计账簿(含总账、明细账、日记账和其他辅助性账簿)和会计凭证(含记账凭证、相关原始凭证及作为原始凭证附件入账备查的有关资料)。
2、案号:(2012)民申字第635号
裁判时间:2012年9月20日
虽然《中华人民共和国公司法》没有明确规定股东可以查阅会计凭证,然而基于利益平衡以及确保信息真实的考虑,知情权范围不宜限定在一个不可伸缩的区域,尤其对于人合性较高的有限责任公司,严格限定知情权范围并不利于实现知情权制度设置的目的。因此,二审判决支持捷成公司查阅北方食品公司会计凭证的诉讼请求,并无不妥。
(二)最高院观点在2020年发生转变,不支持查阅原始凭证
案号:(2019)最高法民申6815号
裁判时间:2020年3月26日
会计账簿不包括原始凭证和记账凭证。股东知情权和公司利益的保护需要平衡,故不应当随意超越法律的规定扩张解释股东知情权的范畴。《中华人民共和国公司法》仅将股东可查阅财会资料的范围限定为财务会计报告与会计账簿,没有涉及原始凭证,二审判决未支持富巴公司查阅海融博信公司原始凭证的请求,并无不当。《中华人民共和国会计法》第九条未赋予股东查阅公司原始凭证的权利,北京市高级人民法院的指导意见不具有司法解释的效力,富巴公司依据以上规定请求再审本案之主张,不能成立。
《中华人民共和国会计法》第十四条规定“会计凭证包括原始凭证和记帐凭证。”
二、各地高院观点不一,大部分趋向支持查阅原始凭证
(一)支持查阅高院有哪些?
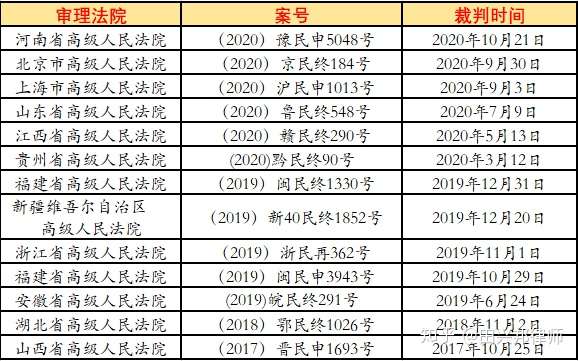
支持查阅的主要裁判观点如下:
会计帐簿的真实性和完整性只有通过会计凭证含记帐凭证和原始凭证才能反映出来;
会计账簿登记必须以经审核的会计凭证为依据;
会计账簿的构成包含会计原始凭证;
公司的具体经营活动只有通过查阅原始凭证才能知晓,不查阅原始凭证,中小股东可能无法准确了解公司真正的经营状况。
(二)反对查阅的高院有哪些?
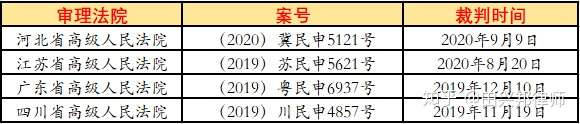
反对查阅的主要裁判观点如下:
根据《会计法》规定,会计账簿不包括原始凭证和记账凭证。股东知情权和公司利益的保护需要平衡,公司法第三十三条规定仅将股东可查阅财会资料的范围限定为财务会计报告与会计账簿,不应当随意超过法律的规定扩张解释股东知情权的范畴。
(三)部分高院曾出具意见表明股东可查阅原始凭证
1、山东省高级人民法院: 2006年12月26日
《关于审理公司纠纷案件若干问题的意见(试行)》63条(2)
股东有权查阅的会计帐簿包括记帐凭证和原始凭证。
2、江西省高级人民法院: 2007年12月6日
《关于审理公司纠纷案件若干问题的意见》53条(2)
股东有权查询的会计账簿包括会计报表、记账凭证、原始凭证、审计报告、评估报告等。
3、北京市高级人民法院: 2008年4月21日
《关于审理公司纠纷案件若干问题的指导意见》
第十九条 有限责任公司股东有权查阅的公司会计账簿包括记账凭证和原始凭证。
4、广东省高级人民法院: 2012年3月7日
《关于民商事审判实践中有关疑难法律问题的解答意见》
根据《中华人民共和国公司法》第三十四条和第九十八条的规定,股东可以查阅的范围包括:公司章程、股东会记录,董事会监事会记录、股东名册、财务会计报告。会计帐簿和会计凭证(原始凭证和记帐凭证)应当允许查阅,但有正当目的限制。
三、实践中该如何认定?
从上述案例中可以看出,北京高院曾出具意见指出股东有权查阅原始凭证,被最高院最新生效判决否定后,北京高院于近期仍作出了同意股东查阅原始凭证的终审判决,有意思的地方在于,北京市第三中级人民法院作出的终审判决与最高院观点保持一致,但却与北京高院观点相反,这种情况下该如何认定呢?
1、北京市高级人民法院支持
案号:(2020)京民终184号
裁判时间: 2020年9月30日
对于会计凭证,因会计帐簿的真实性和完整性只有通过会计凭证(含记帐凭证和原始凭证)才能反映出来,因此为使股东了解公司的真实情况,实现有效监督公司财务状况的目的,法院支持莱克斯坦公司关于会计凭证(含记帐凭证、原始凭证及作为附件入帐备查的有关资料)查阅、复制的诉请。
2、北京市第三中级人民法院
案号:(2020)京03民终10087号
裁判时间:2020年9月29日
根据《中华人民共和国会计法》规定,会计账簿不包括原始凭证和记账凭证。股东知情权和公司利益的保护需要平衡,故不应当随意超越法律的规定扩张解释股东知情权的范畴。《中华人民共和国公司法》仅将股东可查阅财会资料的范围限定为财务会计报告与会计账簿,没有涉及原始凭证。在公司章程没有明确规定股东有权查阅公司原会计始凭证的情况下,一审判决未支持股东查阅公司原始凭证的请求,并无不当。
我国实行的是两审终审制,即一个案件需经两级法院审判后方可宣告终结并发生法律效力,目的是为了防止案件防止案件因久拖不决而影响结案效率,维护当事人的合法权益。然而在知情权纠纷中却会出现问题,北京高院与北京三中院出具的均是终审判决,均已产生法律效力,上下两级法院出现观点不一致的情形。但是根据民诉法相关规定这样的案件处理结果难免会产生问题,当事人申请再审,北京高院提审后是否会改判允许股东查阅原始凭证,但是却又与最高院裁判观点相违背,陷入逻辑循环。
《中华人民共和国民事诉讼法》第一百九十八条规定“最高人民法院对地方各级人民法院已经发生法律效力的判决、裁定、调解书,上级人民法院对下级人民法院已经发生法律效力的判决、裁定、调解书,发现确有错误的,有权提审或者指令下级人民法院再审”
四、综合分析
综上来看,实践中虽然最高院生效裁判认定股东无权查阅原始凭证,但是实践中各地高院大多对股东查阅原始凭证持支持态度。股东能否行使此项权利与管辖法院的裁判观点密不可分,因此建议在提起股东知情权之诉,要求查阅公司原始凭证签先查阅相关案例,确定当地法院裁判观点后再选择最为合适的诉讼策略。
以上就是田兴邦律师的文章,法律是我们维护自身合法权益最好的武器和保证。若你仍有任何法律问题或疑问,欢迎随时沟通交流 ,由我为你提供专业的法律咨询服务!
学中西法律,交四海朋友!用法律做事,依情感为人!