
一、法律规定:
(一)《中华人民共和国刑法》第二百零五条之一规定“虚开本法第二百零五条规定以外的其他发票,情节严重的,处二年以下有期徒刑、拘役或者管制,并处罚金;情节特别严重的,处二年以上七年以下有期徒刑,并处罚金。 单位犯前款罪的,对单位判处罚金,并对其直接负责的主管人员和其他直接责任人员,依照前款的规定处罚。”
(二)立案标准:1、如果虚开发票一百份以上或者虚开金额累计在四十万以上;2、虽未达到上述数额标准,但五年内因虚开发票行为受过行政处罚两次以上又虚开发票的;3、其他情节严重的情形。
二、案例检索:
(一)检索平台:威科先行法律信息库(https://law.wkinfo.com.cn)
(二)检索说明:威科先行法律信息库检索条件设置为:1、案件类型:刑事;2、案由:虚开发票罪;3、地域:最高院、上海高院、上海二中院、宝山法院;4、文书类型:判决书、裁定书;5、时间范围:2017年至2020年。
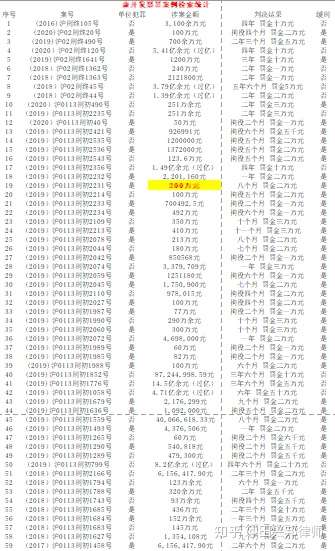
(三)检索结果:2017年至今,最高院无虚开发票罪案例、上海高院有1个、上海二中院有8个、宝山法院有50个虚开发票罪案例,全部案例共计59个。其中45个案例判决结果为缓刑,缓刑的比例为76%,可见,虚开发票罪案件适用缓刑的比例较高。
三、实务辩护
(一)情节严重与情节特别严重之分
犯虚开发票罪,情节严重的处二年以下有期徒刑、拘役或者管制,并处罚金;情节特别严重的,处二年以上七年以下有期徒刑,并处罚金。案件具体情节决定着被告人将要面对的刑罚,然而在法律中并无明确规定数额达到多少,或者虚开发票份数达到多少就构成情节特别严重。仅能通过实践具体案例来统计作出推断法院的量刑依据和裁判尺度。
笔者找到如下案例:(2019)沪0113刑初2231号,涉案金额200万元,上海市宝山区人民法院在判决中指出被告单位及其直接负责的主管人员被告人冯某让他人虚开增值税普通发票,情节特别严重。通过同其他虚开发票罪案例横向对比,笔者发现少于虚开发票金额价税合计大于40万元小于200万元这个区间的属于情节严重,大于等于200万元的属于情节特别严重。因此,可以通过涉案金额大小来划分案件属于情节严重还是情节特别严重,从而预期当事人处于何种量刑区间。
(二)罪轻情节
可以针对以下情节作出对比,如果具有以下罪轻情节,在法院定罪量刑时可以作为从轻、减轻处罚的依据和标准:
1、自首
2、如实供述
3、自愿认罪认罚
4、退出违法所得
5、补缴税款
6、最终未造成税款损失
7、坦白
8、立功
9、从犯
(三)争取缓刑
正如前述统计,本罪缓刑适用率较高,可以结合上述从轻减轻处罚的罪轻情节,根据相关缓刑规定,为当事人争取适用缓刑。适用缓刑的,执行完毕视为原判刑罚不再执行。
《中华人民共和国刑法》第七十二条规定“对于被判处拘役、三年以下有期徒刑的犯罪分子,同时符合下列条件的,可以宣告缓刑,对其中不满十八周岁的人、怀孕的妇女和已满七十五周岁的人,应当宣告缓刑:(一)犯罪情节较轻;(二)有悔罪表现;(三)没有再犯罪的危险;(四)宣告缓刑对所居住社区没有重大不良影响。”
如当事人虚开金额在200万以下,量刑区间为二年以下有期徒刑、拘役或者管制,可以适用缓刑;如虚开金额在200万以上,最后判决有期徒刑三年以下的,也可以为其争取适用缓刑。因此,制定完善的诉讼策略,争取最小化量刑是很有必要的。
本文针对刑法第二百零五条之一规定的虚开发票罪实务辩护方面进行了简单分析,大家有任何问题或指教欢迎在评论区或私信沟通。感谢阅读!以上就是田兴邦律师的文章,法律是我们维护自身合法权益最好的武器和保证。若你仍有任何法律问题或疑问,欢迎随时沟通交流,由我为你提供专业的法律咨询服务!
