律师观点分析
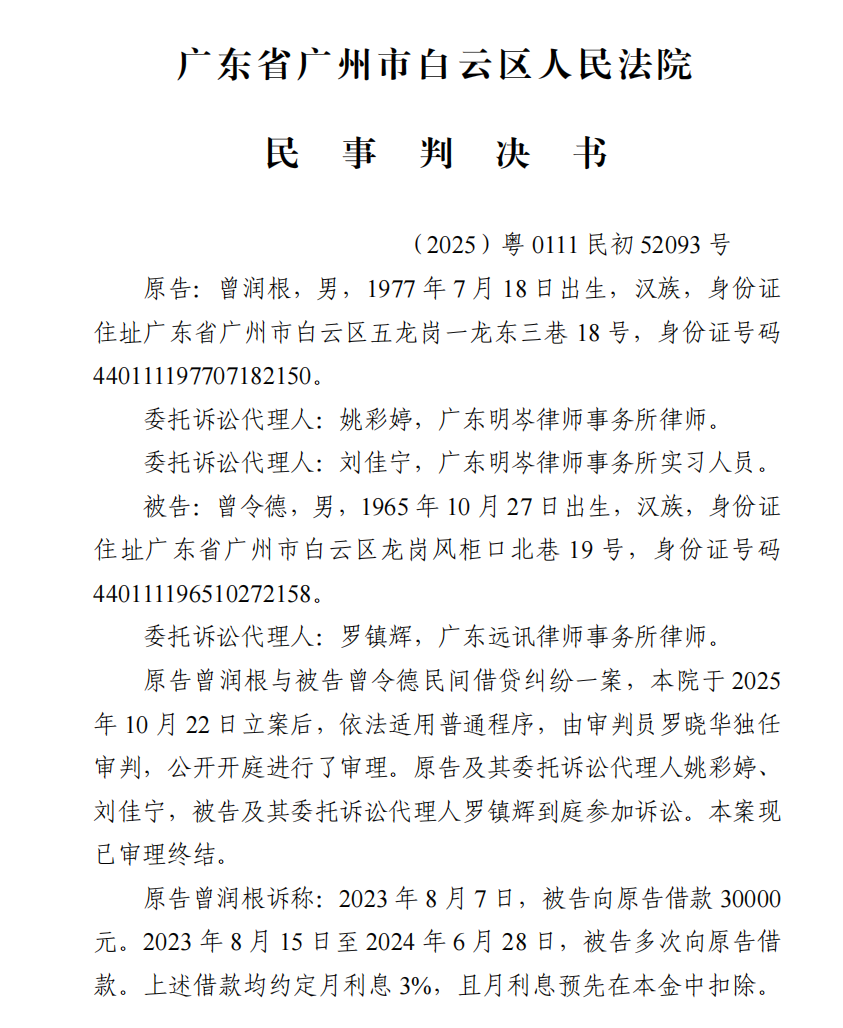
案由:民间借贷纠纷
案号:(2025)粤0111民初XXXX号
审理法院:广州市某区人民法院
委托方:出借人(原告)
代理机构:广东明岑律师事务所
结果:判决偿还本金 334900 元及利息 90432.38 元,此后利息按年利率 14.2% 继续计算
一、基本案情
出借人曾某与借款人曾某某系朋友关系。2023 年 8 月至 2024 年 6 月,曾某某以资金周转为由先后 14 次借款,约定月利息 3%,且利息每月预先在本金中扣除——借条写 30000 元,实际到手 29100 元。截至 2025 年 9 月,曾某累计转账出借 603500 元,曾某某陆续归还 268600 元后不再履行。曾某遂委托广东明岑律师事务所团队提起诉讼,主张偿还剩余本金与利息。
二、办案要点
一是逐笔重建资金台账。?14 笔出借、17 笔还款跨越两年多,按转账凭证逐笔核对本金、预扣利息与还款冲抵,把 603500 元出借总额与 334900 元欠款基数算到每一分,对方在证据面前认可了本金金额。
二是把利息主张落在司法保护上限之内。?月息 3% 折合年利率 36%,远超保护上限。按合同成立时一年期 LPR 3.55% 的四倍即年利率 14.2% 主张,既用满了法律空间,也避免了因利率过高被整体调整的风险,最终获判决采纳。
三是同步申请财产保全。?立案同时申请保全并提供担保,为判决后的执行留住了抓手。
三、裁判结果
法院判决借款人偿还剩余本金 334900 元,并支付截至起诉日的利息 90432.38 元,此后利息按年利率 14.2% 计算至实际清偿之日;未按期履行的,加倍支付迟延履行期间债务利息。借款时未书面约定的律师费与保全担保费未获支持——这也印证了民间借贷维权的一个关键动作:费用承担条款必须在出借时写进借条,事后无法补救。
四、几点启示
本金按实际交付认定。?砍头息不计入本金,借条写 30000 元、实际到手 29100 元的,本金按 29100 元计;
利息上限是动态的。?司法保护上限为合同成立时一年期 LPR 的四倍,本案按 14.2% 主张恰好用满上限,多主张会被调低,少主张则白白损失;
保全要跟立案同步。?判决确定债权只是第一步,能否执行到位取决于是否及时锁定财产;
算账精度决定结果。?本案本金、利息、冲抵顺序逐笔核对到分,任何一笔算偏都会牵动整体基数。
本案由广东明岑律师事务所债权债务办案组承办,依据生效裁判文书整理,当事人信息已作匿名化处理。内容仅供参考,不构成对任何个案办案结果的承诺。